بازرسی دفاتر قانونی تامین اجتماعی (حسابرسی بیمه) طبق ماده ۴۷ قانون تامین اجتماعی، کارفرما را مکلف به تسلیم دفاتر قانونی کارگاه خود به سازمان تامین اجتماعی می کند. اما به تازگی از ۱ شهریور ۱۴۰۵ با ارسال پیامک به تمامی کارفرمایان، بازرسی دفاتر قانونی تامین اجتماعی، برخلاف گذشته اهمیت زیادی پیدا کرده است. زیرا در صورت خودداری یا استنکاف از بازرسی دفاتر قانونی توسط تامین اجتماعی، کارفرما با جرایمی رو به رو می شود.
نکته مهم این است که این پیامک برای تمامی کارفرمایان ارسال شده است. اما تنها کارفرمایانی که پیامک دوم که حاوی ابلاغیه برای بارگذاری دفاتر قانونی در سامانه تامین اجتماعی را دریافت میکنند، مکلف هستند که ظرف ۱۵ روز اطلاعات مورد نیاز را در سامانه غیر حضوری تامین اجتماعی بارگذاری کنند (نه لزوما هر کارفرمایی که پیامک اولیه را دریافت کرده است).
در این مقاله بیدبرگ، مهلت و فرآیند بازرسی دفاتر قانونی تامین اجتماعی را به صورت گام به گام توضیح می دهیم و جریمه استنکاف از بازرسی دفاتر قانونی را شرح می دهیم.
فهرست
- بازرسی دفاتر قانونی تامین اجتماعی چیست؟
- حسابرسی بیمه تامین اجتماعی چیست؟
- دستورالعمل بازرسی دفاتر قانونی تامین اجتماعی
- حسابرسی بیمه تامین اجتماعی شامل چه مواردی است؟
- مهم ترین تغییرات مقررات حسابرسی بیمه تامین اجتماعی در روش جدید
- اقدامات قبل از بازرسی دفاتر قانونی تامین اجتماعی
- پیامک بازرسی هوشمند دفاتر قانونی تامین اجتماعی
- مهلت بازرسی دفاتر قانونی تامین اجتماعی
- استنکاف از حسابرسی و بازرسی دفاتر قانونی تامین اجتماعی
- سایت بازرسی دفاتر قانونی تامین اجتماعی
- نحوه مشاهده ابلاغیه درخواست حسابرسی و بازرسی دفاتر قانونی
- سامانه بازرسی دفاتر قانونی تامین اجتماعی
- ثبت اطلاعات کارگاه جهت انجام بازرسی از دفاتر قانونی
- تایید نهایی در سامانه بازرسی دفاتر قانونی تامین اجتماعی
- انواع وضعیت در پنل سامانه بازرسی دفاتر قانونی تامین اجتماعی
- کاربرگ شماره ۱ و ۲ بازرسی دفاتر قانونی تامین اجتماعی
- کاربرگ شماره ۳ بازرسی دفاتر قانونی تامین اجتماعی
- نحوه اعتراض به بازرسی دفاتر قانونی
بازرسی دفاتر قانونی تامین اجتماعی چیست؟
بازرسی دفاتر قانونی تامین اجتماعی فرآیندی است که طبق ماده ۴۷ قانون تامین اجتماعی، کارفرمایان را مکلف می کند که دفاتر قانونی روزنامه و کل (اسناد حسابداری) و سایر مستندات کارگاه خود، را ظرف مهلت مقرر به موسسه حسابرسی تامین اجتماعی جهت بازرسی و حسابرسی بیمه، تحویل دهند.
نکته مهم این است که از ۱ شهریور ۱۴۰۵، سامانه بازرسی دفاتر قانونی تامین اجتماعی تغییر یافته و جدید شده و اطلاعات بیشتری از کارفرما می خواهد و کارفرما می بایست تعهدات فراقانونی را نیز در سامانه جدید بازرسی دفاتر قانونی تامین اجتماعی قبول کند!
از ۱ شهریور ۱۴۰۵ سازمان تامین اجتماعی اطلاعرسانی از طریق ارسال پیامک به کارفرمایان و آمادهسازی آن ها برای استفاده از سامانه هوشمند بازرسی دفاتر را آغاز کرد و در اطلاعیه رسمی و راهنمای آموزشی منتشر شده در ۲۸ شهریور ۱۴۰۵ اعلام شد که از مهرماه ۱۴۰۵، تمامی تعاملات مربوط به بازرسی دفاتر قانونی در بستر الکترونیکی قابل انجام و پیگیری خواهد بود.
بر این اساس بهتر است میان دو مقطع تفکیک قائل شد: شهریور ۱۴۰۵ دوره اطلاعرسانی، تکمیل اطلاعات و آمادهسازی سامانه بوده و از مهر ۱۴۰۵ فرایند الکترونیکی در قالب تازهاش وارد مرحله عملیاتی گسترده شده است.
هدف بازرسی دفاتر قانونی کنترل صحت پرداخت حق بیمه توسط کارفرمایان کارگاه ها و همینطور کسب اطمینان از پرداخت صحیح بیمه قرارداد پیمانکاری است.
مسیر اعلامشده برای بازرسی دفاتر قانونی در سایت تامین اجتماعی به صورت زیر است:
۱. سامانه خدمات غیرحضوری تامین اجتماعی ← ۲. کارفرمایان ← ۳. بازرسی دفاتر قانونی ← ۴. سامانه دریافت الکترونیک اطلاعات دفاتر ← ۵. تکمیل اطلاعات و بارگذاری مستندات.
به گفته تامین اجتماعی، استقرار این سامانه امکان دریافت اطلاعات و مدارک موردنیاز را بدون مراجعه فیزیکی بازرس به محل کارفرما فراهم کرده و تعاملات پرونده در همین بستر پیگیری
می شود.
توجه داشته باشید که اگر کارفرما دفاتر قانونی را در مهلت مقرر در اختیار تامین اجتماعی قرار ندهد، اصطلاحا به آن استنکاف از حسابرسی و بازرسی دفاتر قانونی می گویند، که ممکن است کارفرما را متحمل جریمه کند. همچنین حتی در صورت تسلیم دفاتر قانونی به تامین اجتماعی توسط کارفرما، ممکن است که بازرس یا حسابرس تامین اجتماعی مبلغی از حقوق و مزایایی را پیدا کند که در لیست بیمه ثبت نشده باشد. در این صورت کارفرما ملزم به پرداخت حق بیمه حقوق و مزایایی ثبت نشده در لیست بیمه به همراه جریمه عدم پرداخت حق بیمه است.
در بخشنامه تنقیح و تلخیص بخشنامه های ۱۱ تامین اجتماعی: نحوه بازرسی دفاتر قانونی توسط تامین اجتماعی، نحوه استفاده از کاربرگ ها و نحوه شناسایی اقلام مشمول و غیرمشمول حق بیمه شرح داده شده است.
نکته مهم این است که بازرسی دفاتر قانونی تامین اجتماعی به معنای اختیار نامحدود سازمان تامین اجتماعی برای مطالبه هر مبلغی تحت عنوان حق بیمه نیست. مبالغ باید بر اساس مقررات مربوط به شمول بیمه بررسی شوند و کارفرما نیز در صورت اعتراض به بدهی ایجاد شده، حق اعتراض و پیگیری موضوع در دیوان عدالت اداری را دارد.
حسابرسی بیمه تامین اجتماعی چیست؟
حسابرسی بیمه تامین اجتماعی، یک اصطلاح نادرست است که برای بازرسی دفاتر قانونی تامین اجتماعی به کار می رود. توجه کنید که اصطلاح قانونی بازرسی دفاتر، «بازرسی دفاتر قانونی موضوع ماده ۴۷ قانون تامین اجتماعی» است. در نتیجه استفاده از اصطلاح حسابرسی بیمه تامین اجتماعی توصیه نمی شود. اما در عمل در بسیاری از اوقات این دو اصطلاح معادل هم دیگر استفاده می شود.
حسابرسی تامین اجتماعی یا بازرسی دفاتر قانونی تامین اجتماعی به نوع خاصی از حسابرسی گفته می شود که در آن دفاتر قانونی کارگاه ها از منظر صحت مبلغ حقوق و دستمزد مشمول و غیر مشمول اظهار شده مورد بررسی قرار می گیرند. به صورت کلی واژه حسابرسی عمدتا در دو زمینه حسابرسی صورت های مالی و حسابرسی داخلی نیز استفاده می شود. در نتیجه در جدول زیر تفاوت های حسابرسی تامین اجتماعی (بازرسی دفاتر قانونی تامین اجتماعی) با حسابرسی داخلی، حسابرسی صورت های مالی و رسیدگی مالیاتی نشان داده شده است:
| نوع رسیدگی | هدف اصلی | نتیجه معمول |
|---|---|---|
| بازرسی دفاتر قانونی تامین اجتماعی | شناسایی مزد، مزایا و عملیات قراردادی موثر بر حق بیمه | گزارش بازرسی و حسب مورد و مطالبه حق بیمه |
| حسابرسی صورتهای مالی | کسب اطمینان معقول درباره نبود تحریف بااهمیت | اظهارنظر حسابرس |
| حسابرسی داخلی | ارزیابی حاکمیت، کنترل داخلی و مدیریت ریسک | گزارش اطمینانبخشی یا مشاورهای |
| رسیدگی مالیاتی | تشخیص درآمد یا مأخذ مشمول مالیات | برگ تشخیص یا مطالبه مالیاتی |
دستورالعمل بازرسی دفاتر قانونی تامین اجتماعی
بخشنامه تنقیح و تلخیص بخشنامه های ۱۱ تامین اجتماعی : مربوط به نحوه اجرای ماده ۴۷ قانون تامین اجتماعی است. در این بخشنامه، نحوه بازرسی دفاتر قانونی و نحوه شناسایی اقلام غیر مشمول و مشمول بیمه توسط موسسه حسابرسی تامین اجتماعی، شرح داده شده است.
همچنین این بخشنامه نحوه بررسی قرارداد های کار، اسناد حسابداری حقوق و دستمزد، اطلاعات پرسنلی و استفاده از کاربرگ های بازرسی دفاتر قانونی را مشخص کرده تا محاسبه بدهی بیمه ای شرکت بر اساس ضوابط مشخص انجام شود، نه صرفا بر اساس تشخیص شخصی بازرس یا حسابرس تامین اجتماعی.
همچنین در بخشنامه تنقیح و تلخیص ضوابط بیمه ای مقاطعه کاران، بخشنامه های سری ۱۴ واحد درآمد تامین اجتماعی مربوط به حق بیمه قراردادهای پیمانکاری تجمیع شده اند.
حسابرسی بیمه تامین اجتماعی شامل چه مواردی است؟
رسیدگی ماده ۴۷ قانون تامین اجتماعی صرفا بررسی دفاتر مربوط به حقوق و دستمزد نیست. بازرس دفاتر قانونی تامین اجتماعی می تواند در چهارچوب مقررات، ارتباط میان دفاتر، اسناد حسابداری، صورت های مالی، حقوق و مزایا، پرداخت به اشخاص، قراردادهای خدماتی و پیمانکاری، فاکتور ها و سایر رویداد های مالی موثر بر حق بیمه را بررسی کند. هدف حسابرسی بیمه این است که روشن شود آیا تمام مزد و مزایای مشمول حق بیمه در لیست های ارسالی منعکس شده، آیا پرداختی وجود دارد که ماهیت آن حقالزحمه یا مزد مشمول حق بیمه باشد، آیا قرارداد های مقاطعه کاری مطابق ماده ۳۸ قانون تامین اجتماعی تعیین تکلیف شدهاند، و آیا اقلامی که کارفرما غیرمشمول تلقی کرده، واقعا براساس مقررات تامین اجتماعی از شمول حق بیمه خارج هستند.
تفاوت اصلی در سامانه بازرسی دفاتر جدید همین جاست: همین اطلاعات به جای انتقال فیزیکی انبوه اسناد و لوح فشرده، در بستر الکترونیکی دریافت و پردازش می شود.
مهم ترین تغییرات مقررات حسابرسی بیمه تامین اجتماعی در روش جدید
در تحلیل حسابرسی های سال ۱۴۰۵ نباید صرفا به بخشنامه تنقیح و تلخیص شماره ۱۰۰۰/۹۹/۴۱۹۵ مورخ ۱۵/۰۵/۱۳۹۹ اکتفا کرد. اصلاحیه چهارم بخشنامه بازرسی دفاتر قانونی به شماره ۱۰۰۰/۱۴۰۴/۱۲۰۳ مورخ ۱۱/۰۲/۱۴۰۴ تغییرات مهمی در نحوه رسیدگی به فاکتورها، کارگاه های ثابت، قراردادها و کاربرگهای شماره ۲ و ۳ ایجاد کرده است.
برای نمونه، در مورد اسناد هزینه مستند به فاکتور سفارش کار صادرشده از سوی واحدهای تولیدی، مهندسی، صنعتی یا خدماتی دارای مجوز، چنانچه فروشنده دارای کارگاه ثابت فعال باشد و شرایط بخشنامه احراز شود، این اسناد در گزارش خریدار در ستون غیر مشمول کاربرگ شماره ۲ قرار می گیرند و رسیدگی به تکالیف بیمهای فروشنده از طریق کارگاه خودِ او پیگیری میشود.
اهمیت این تغییر در آن است که دیگر نمیتوان صرف مشاهده یک فاکتور خدماتی یا سفارش کار در دفاتر خریدار، بدون بررسی وضعیت کارگاه ثابت فروشنده و شرایط بخشنامه، آن را بهطور خودکار مشمول حق بیمه تلقی کرد.
اقدامات قبل از بازرسی دفاتر قانونی تامین اجتماعی
در روش جدید حسابرسی بیمه تامین اجتماعی، خطر اصلی فقط «عدم ارسال اطلاعات» نیست؛ ارسال اطلاعات ناقص، متعارض یا بدون طبقه بندی حقوقی صحیح نیز می تواند خودش منشا مطالبه شود. از این رو پیش از بارگذاری اطلاعات و تایید نهایی، دستکم کنترل موارد زیر توصیه میشود:
- تطبیق دفاتر و تراز با لیستهای بیمه و حسابهای حقوق و مزایا؛
- بررسی پرداخت به اشخاص حقیقی و حقوقی و تشخیص ماهیت واقعی هر پرداخت؛
- تفکیک قرارداد، خرید کالا، فاکتور سفارش کار و حقالزحمه؛
- تعیین وضعیت کارگاه ثابت فروشندگان و پیمانکاران؛
- کنترل کد و ردیف پیمان و مفاصاحسابهای ماده ۳۸ قانون تامین اجتماعی؛
- شناسایی اقلامی که طبق اصلاحیه ۱۴۰۴ باید در ستون غیرمشمول بیمه قرار گیرند؛
- کنترل پرداخت های ثبت شده در حساب های متفرقه مانند مشاوره، بازاریابی، حمل، خدمات، تعمیرات، نرمافزار، حقالزحمه و پورسانت؛
- نگهداری مستندات لازم برای اثبات ماهیت هر پرداخت؛
- تطبیق تعداد پرسنل بیمه ای و غیر بیمه ای اعلامی در سامانه با دفاتر، لیست ها و اسناد منابع انسانی؛
- کنترل تطابق اظهارنامه مالیاتی و صورتهای مالی حسابرسی شده با دفاتر و اطلاعات بارگذاریشده؛
- بررسی گزارش های حسابرسان مستقل قبلی و تعیین اقلامی که ممکن است در رسیدگی بیمهای منشا پرسش یا مغایرت شوند؛
- تفکیک درآمد های پیمانکاری، فروش خالص و سایر درآمد های خدماتی، بهویژه برای کارگاه هایی که نوع فعالیت آن ها در سامانه «پیمانکاری» ثبت شده است؛
- تطبیق قرارداد هایی که سامانه از سایر سامانه های سازمان واکشی می کند با قرارداد های ثبتشده در دفاتر و فهرست داخلی شرکت؛
- کنترل قرارداد های درآمدی و مفاصا حسابهای صادر شده از شعب و اطمینان از نبود اختلاف مبلغ، دوره یا ردیف پیمان؛
- تهیه نسخه بایگانی از تمام فایل های نهایی بارگذاریشده و مستندات پشتیبان، پیش از تایید نهایی.
در نتیجه توجه داشته باشید که بارگذاری اطلاعات بدون کنترل های مقدماتی که در بالا ذکر شد، ممکن است دادهای وارد سامانه بازرسی دفاتر قانونی کند که بعد ها خودش به قرینهای علیه کارفرما تبدیل شود.
پیامک بازرسی هوشمند دفاتر قانونی تامین اجتماعی
در صورتی که پیامکی با متن زیر را دریافت کرده اید نیازی به نگرانی نیست. زیرا این پیامک که از ۱ شهریور ۱۴۰۵ برای تمامی کارفرمایان ارسال شده، تنها برای اطلاع رسانی آغاز به کار سامانه الکترونیکی و هوشمند بازرسی دفاتر قانونی تامین اجتماعی به کارفرمایان است. توجه کنید که این پیامک با پیامک ابلاغیه درخواست بازرسی دفاتر قانونی تفاوت دارد. متن این پیامک اطلاع رسانی آغاز به کار سامانه بازرسی دفاتر قانونی تامین اجتماعی به شرح زیر است:
*سازمان تامین اجتماعی*
کارفرمای گرامی؛
با سلام، با توجه به تغییر رویکرد سازمان تامین اجتماعی در اجرای ماده (۴۷) قانون تامین اجتماعی، از روشهای دستی و سنتی رسیدگی و بازرسی دفاتر به روش کاملا مکانیزه، از طریق توسعه و بهرهگیری از خدمات الکترونیکی و هوشمند مبتنی بر هوش مصنوعی، و در راستای استقرار «سامانه هوشمند بازرسی دفاتر قانونی» با هدف افزایش اعتماد و رضایتمندی شرکای اجتماعی، از تاریخ ۰۱/۰۶/۱۴۰۵ تمامی تعاملات مرتبط با فرآیند بازرسی دفاتر قانونی از طریق بستر الکترونیکی قابل انجام و پیگیری خواهد بود.
بنابراین، بهمنظور پیشگیری از هرگونه وقفه در فرآیند های قانونی، خواهشمند است اقدامات زیر را مدنظر قرار دهید:
ورود به «سامانه دریافت الکترونیکی اطلاعات دفاتر» از طریق درگاه خدمات الکترونیکی غیرحضوری سازمان:
ES.tamin.ir
← منوی «کارفرمایان»
← منوی «بازرسی دفاتر قانونی»
← گزینه «ورود به سامانه دریافت الکترونیکی اطلاعات دفاتر»
مهلت بازرسی دفاتر قانونی تامین اجتماعی
از ۱ شهریور ۱۴۰۵ برای کارفرمایان پیامکی برای اطلاع رسانی آغاز بازرسی دفاتر قانونی به صورت الکترونیکی ارسال شده است. اما تنها کارفرمایانی که سازمان تامین اجتماعی پیامک دوم تحت عنوان ابلاغ درخواست بازرسی دفاتر قانونی تامین اجتماعی که همان فرم یا کاربرگ شماره ۱ است را دریافت کنند، مکلف هستند که ظرف مدت ۱۵ روز پس از دریافت ابلاغیه درخواست بازرسی دفاتر قانونی، از طریق مراجعه به سایت تامین اجتماعی، اطلاعات دفاتر قانونی درخواست شده را بارگذاری کنند. همچنین اگر کارفرما ظرف مدت ۱۵ روز، اطلاعات و مدارک دفاتر قانونی خود را بارگذاری نکند، ممکن است به عنوان استنکاف از بازرسی دفاتر قانونی تلقی شده و متحمل جریمه شود.
توجه داشته باشید که اطلاق عنوان «مهلت قانونی ۱۵ روزه» به همه پروندهها دقیق نیست. ماده ۴۷ قانون تامین اجتماعی چنین مهلت عمومیای مقرر نکرده است؛ اگر در ابلاغیه یا فرایند الکترونیکی پروندهای مهلتی مانند ۱۵ روز تعیین شده باشد، کارفرما باید همان مهلت را رعایت کند، اما از نظر حقوقی باید میان «مهلت مقرر در ابلاغ یا دستورالعمل اجرایی» و «مهلت مقرر مستقیم در قانون» تفاوت گذاشت.
همچنین طبق بخشنامه تنقیح و تلخیص بخشنامه های ۱۱ تامین اجتماعی:موسسه حسابرسی تامین اجتماعی مکلف است درخواست های بازرسی دفاتر قانونی دارای اولویت را حداکثر طی چهار ماه و سایر درخواست های بازرسی دفاتر قانونی را حداکثر طی یک سال از زمان وصول درخواست، انجام داده و گزارش حسابرسی و بازرسی دفاتر قانونی را ارسال کند.
استنکاف از حسابرسی و بازرسی دفاتر قانونی تامین اجتماعی
اگر پیامک و ابلاغیه درخواست بازرسی دفاتر قانونی توسط تامین اجتماعی برای شما ارسال شده باشد. ولی در ظرف مهلت قانونی ۱۵ روزه، دفاتر قانونی کارگاه خود را در سایت تامین اجتماعی ارسال نکنید، این کار شما به عنوان استنکاف از بازرسی دفاتر قانونی تامین اجتماعی محسوب می شود. در صورت استنکاف و خودداری از ارائه دفاتر قانونی به تامین اجتماعی موارد زیر رخ میدهد:
اثر نخست، اثر حسابرسی و مطالباتی است: اگر دفاتر یا اسناد لازم ارائه نشود و امکان رسیدگی عادی وجود
نداشته باشد، حسب وضعیت پرونده ممکن است گزارش عدم همکاری یا عدم امکان رسیدگی تنظیم شود و
سازمان با رعایت مقررات مربوط از سایر اسناد و روشهای قانونی برای تعیین حق بیمه استفاده کند.
- سازمان تامین اجتماعی می تواند به استناد به ماده ۴۰ قانون تامین اجتماعی و ماده ۴۱ قانون تامین اجتماعی، بدهی کارگاه شما به تامین اجتماعی را به صورت برآوردی محاسبه کند. همچنین در صورت اعتراض به بدهی برآوردی محاسبه شده توسط تامین اجتماعی، اگر هیات تشخیص به این نتیجه برسد که استنکاف شما از بازرسی دفاتر قانونی، عمدی بوده است. اعتراض شما به بدهی برآوردی به تامین اجتماعی قابل قبول نخواهد بود.
- سازمان تامین اجتماعی می تواند به جای بازرسی دفاتر قانونی یک سال قبل، مستندات درآمدی و حقوق و دستمزد سال های گذشته را نیز بررسی کند و برای آن سال ها نیز بدهی ایجاد کند.
- مطابق ماده ۱۰۲ قانون تامین اجتماعی، در صورت استنکاف کارفرما از بازرسی دفاتر قانونی بیمه تامین اجتماعی، ممکن است جزای نقدی از ۳٬۳۰۰٫۰۰۰ تا ۶۶٬۰۰۰٬۰۰۰ ریال، علاوه بر جریمه برآوردی براساس لیست بیمه اعلام شده در نظر گرفته شود. شود. این جزای نقدی را نباید با «بدهی حق بیمه» یا «جریمه تاخیر پرداخت حق بیمه» یکی دانست؛ ماده ۱۰۲ ماهیتی کیفری دارد و عبارت «محکوم خواهد شد» در متن آن به کار رفته است.
سایت بازرسی دفاتر قانونی تامین اجتماعی
در صورت دریافت پیامک ابلاغیه درخواست بازرسی دفاتر قانونی، کارفرما باید به منظور مشاهده ابلاغیه درخواست بازرسی دفاتر قانونی و بارگذاری اطلاعات دفاتر قانونی، وارد پروفایل شخصی خود در سایت تامین اجتماعی شود. در واقع، بخش بازرسی دفاتر قانونی به صورت آنلاین در همان سایت eservices تامین اجتماعی قرار داده شده است. به بیان دیگر، بازرسی دفاتر قانونی تامین اجتماعی دارای سایت و سامانه جداگانه ای نیست. نحوه ثبت نام و ورود به پروفایل شخصی در سایت تامین اجتماعی در صفحه سایت تامین اجتماعی بیدبرگ توضیح داده شده است. قسمت بازرسی دفاتر در سایت تامین اجتماعی، از منوی کارفرمایان و گزینه بازرسی دفاتر قانونی است.
نحوه مشاهده ابلاغیه درخواست حسابرسی و بازرسی دفاتر قانونی
پس از دریافت پیامک درخواست بازرسی دفاتر قانونی از سازمان تامین اجتماعی، به منظور مشاهده ابلاغیه درخواست حسابرسی و بازرسی دفاتر قانونی توسط تامین اجتماعی مراحل زیر را طی کنید:
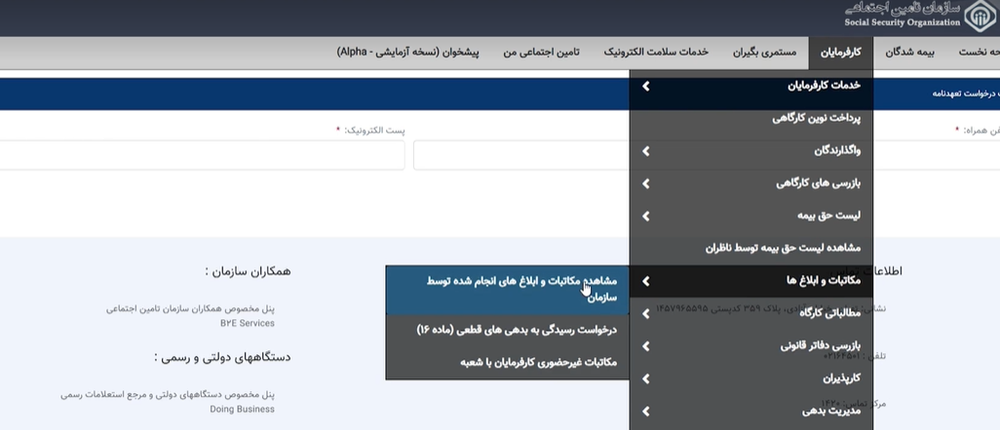
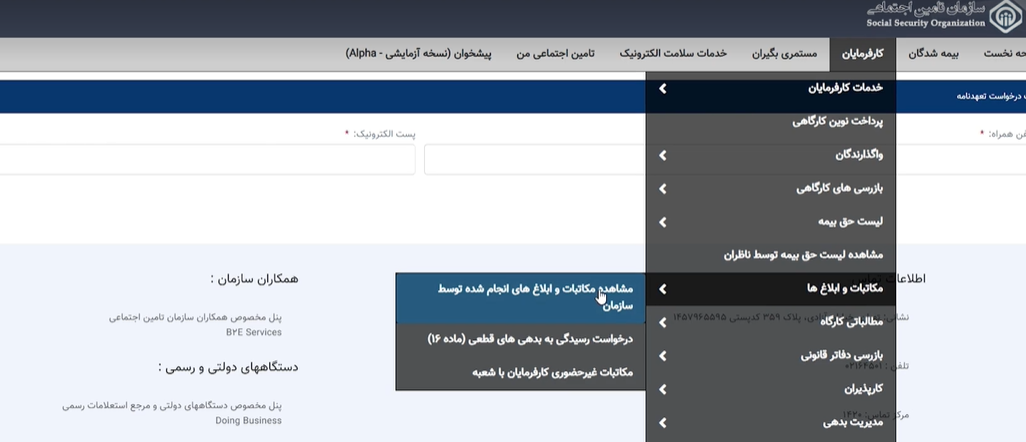
- ابتدا وارد سایت تامین اجتماعی شوید. در صفحه eservices tamin ir بیدبرگ نحوه وارد شدن به پروفایل شخصی در سایت تامین اجتماعی توضیح داده شده است.
- سپس مانند عکس زیر از منو گزینه «کارفرمایان» را انتخاب کنید و بر روی گزینه «مکاتبات و ابلاغ ها» را کلیک کرده و سپس بر روی گزینه «مشاهده مکاتبات و ابلاغیه های انجام شده توسط سازمان» کلیک کنید.
- سپس لیستی از ابلاغیه ها برای شما به نمایش گذاشته می شود. اگر تامین اجتماعی درخواست برای بازرسی دفاتر قانونی شما را صادر کرده باشد، در میان ابلاغیه ها در قسمت سیستم، باید کلمه «موسسه حسابرسی»، درج شده باشد. این به این معنی است که از طرف موسسه حسابرسی تامین اجتماعی برای شما ابلاغیه آمده است.
- سپس به منظور مشاهده ابلاغیه، در گوشه سمت چپ، از قسمت «عملیات»، گزینه «رویت ابلاغیه» را کلیک کنید.
سامانه بازرسی دفاتر قانونی تامین اجتماعی
پس از اینکه پیامک درخواست ابلاغیه بازرسی دفاتر قانونی تامین اجتماعی را دریافت کردید و ابلاغیه درخواست بازرسی دفاتر را در سایت تامین اجتماعی مشاهده کردید، باید تعهد نامه بازرسی دفاتر قانونی را در سایت تامین اجتماعی ثبت کنید.
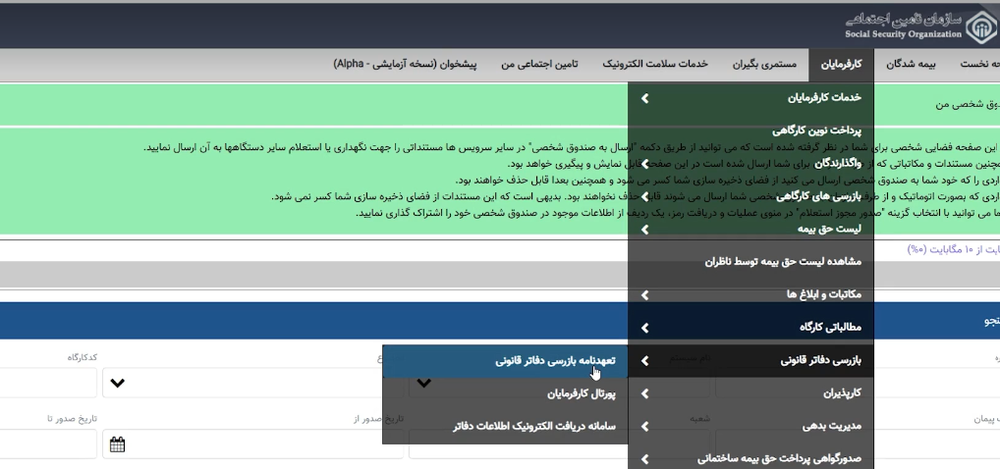
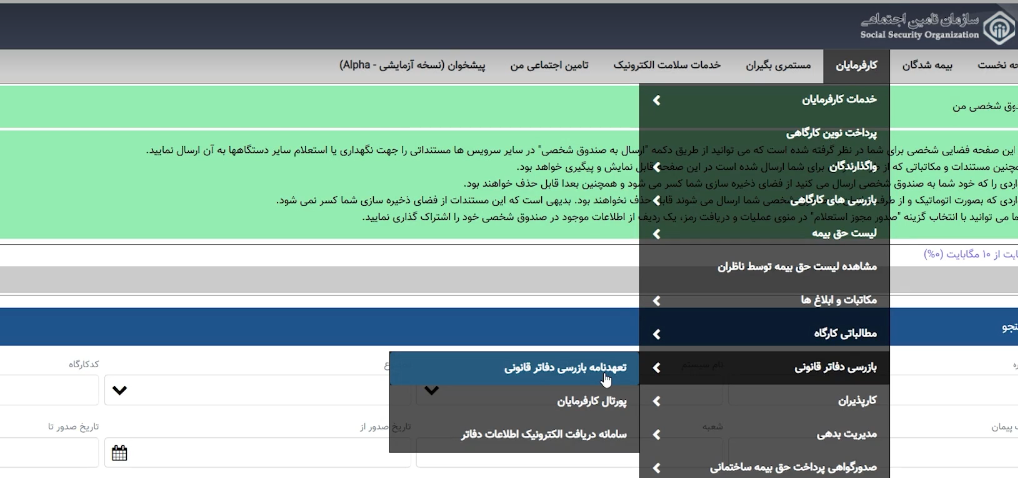
به منظور ثبت تعهد نامه بازرسی دفاتر قانونی مانند عکس زیر، از قسمت «کارفرمایان» بر روی گزینه «بازرسی دفاتر قانونی» کلیک کرده سپس بر روی گزینه «تعهد نامه بازرسی دفاتر قانونی» کلیک کنید.
سپس یک فرم جدید به نام «فرم تعهد نامه ماده ۴۷» برای شما باز می شود. در نتیجه در این فرم، اطلاعات خواسته شده را کامل کنید و در انتها گزینه «ذخیره» را کلیک کنید تا تعهد نامه ثبت شود.
پس از ثبت تعهد نامه بازرسی دفاتر قانونی تامین اجتماعی، به منظور ارسال دفاتر قانونی سال قبل، مراحل زیر را طی کنید:
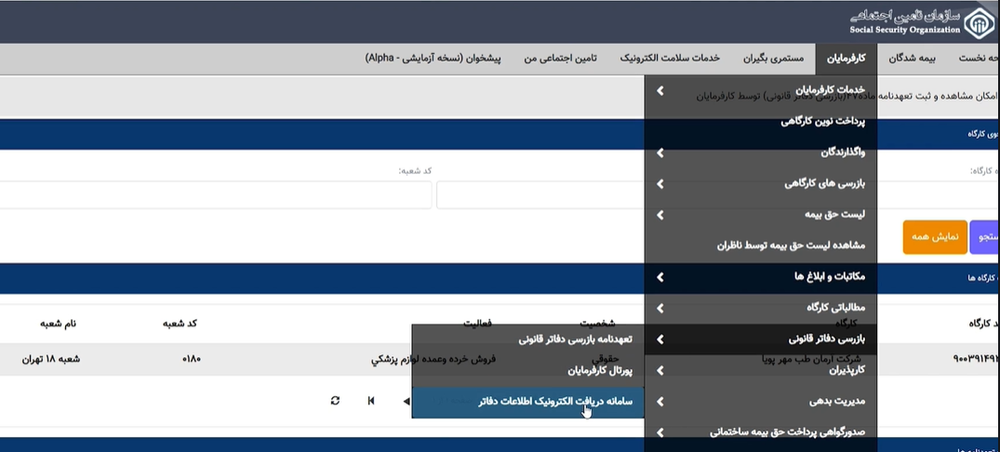
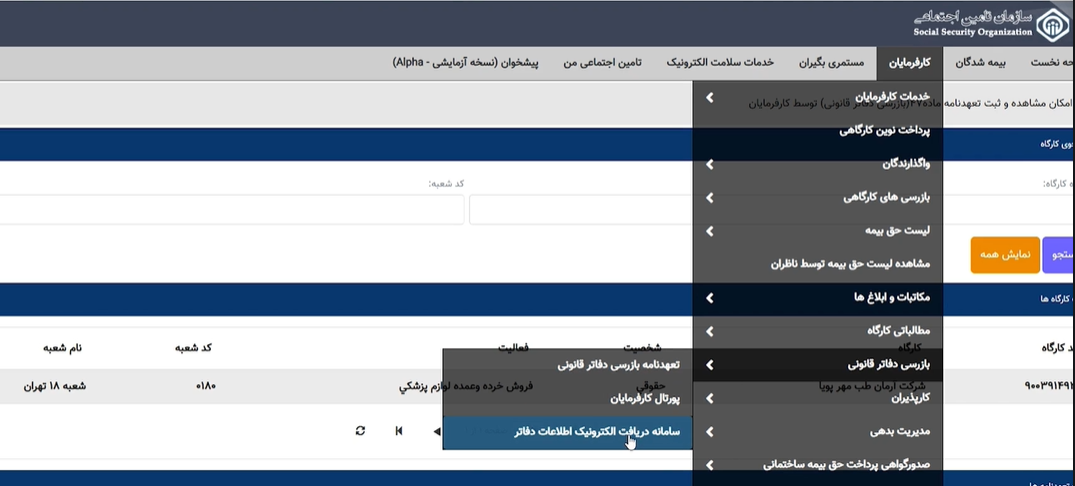
برای ارسال اطلاعات دفاتر قانونی کارگاه خود به تامین اجتماعی، مانند عکس زیر از قسمت «کارفرمایان» بر روی گزینه «بازرسی دفاتر قانونی» کلیک کرده سپس بر روی گزینه «سامانه دریافت الکترونیک اطلاعات دفاتر»، شوید.
ثبت اطلاعات کارگاه جهت انجام بازرسی از دفاتر قانونی
سند «راهنمای کاربری سامانه دریافت الکترونیک اطلاعات دفاتر»، نشان می دهد که دامنه اطلاعات درخواستی بسیار فراتر از یک فایل دفتر یا لیست حقوق است. فرایند از اطلاعات هویتی و دوره مالی آغاز می شود و تا دفاتر، اسناد حقوق، صورت سود و زیان، قرارداد های هزینهای و درآمدی و مفاصا حساب ها ادامه پیدا می کند؛ در عمل، خوداظهاری الکترونیکی یک «بسته داده مالی ـ بیمهای» کامل از کارگاه می سازد.
نحوه ثبت اطلاعات کارگاه جهت انجام بازرسی از دفاتر قانونی به صورت جامع در دفترچه «راهنمای کاربری سامانه دریافت الکترونیک اطلاعات دفاتر» توضیح داده شده است. همچنین به منظور آشنایی کامل با نحوه ارسال دفاتر قانونی کارگاه خود به تامین اجتماعی، گام هایی که در دفترچه «راهنمای کاربری سامانه دریافت الکترونیک اطلاعات دفاتر» ذکر شده را طی کنید.
از طریق لینک زیر، می توانید فایل pdf دفترچه «راهنمای کاربری سامانه دریافت الکترونیک اطلاعات دفاتر» را دانلود کنید:
به منظور دانلود دفترچه «راهنمای کاربری سامانه دریافت الکترونیک اطلاعات دفاتر»، وارد لینک زیر شوید و سپس بر روی گزینه «دانلود» کلیک کنید.
همچنین فرایند ثبت اطلاعات در سامانه خوداظهاری بازرسی دفاتر قانونی بیمه در جدول زیر مشخص شده است:
| کنترل پیشنهادی پیش از ثبت | اطلاعات و مستندات مورد مطالبه | بخش سامانه بازرسی دفاتر قانونی تامین اجتماعی |
|---|---|---|
|
تطبیق با آخرین اطلاعات ثبتی، پرونده کارگاهی و ساختار واقعی فعالیت |
سال/دوره مالی، وجود دفاتر و نرمافزار مالی، شماره اقتصادی، موضوع فعالیت و نوع صنعت، اعضای هیئتمدیره و مدیرعامل، صاحب امضا، مسئول پاسخگو، کارگاههای زیرمجموعه و محل نگهداری دفاتر تطبیق با آخرین اطلاعات ثبتی، پرونده | اطلاعات هویتی و دوره مالی |
|
تطبیق دفاتر با اظهارنامه مالیاتی، صورتهای مالی، لیست بیمه و حسابهای حقوق و مزایا |
گزارش حسابرس مستقل، مشخصات دفاتر پلمپ، تعداد پرسنل بیمهای و غیربیمهای، وضعیت اظهارنامه مالیاتی، فایل دفاتر مالی و فایل اکسل اسناد حقوق | دفاتر و اسناد مالی |
|
تفکیک درآمد فروش کالا، پیمانکاری، خدمات و سایر درآمدها بر اساس ماهیت واقعی |
فروش خالص، درآمد پیمانکاری و سایر درآمد های خدماتی؛ این بخش برای کارگاههایی که نوع فعالیت را پیمانکاری انتخاب کردهاند الزامی است |
حساب سود و زیان در فعالیت پیمانکاری |
|
کنترل کد و ردیف پیمان، ماده ۳۸، مفاصاحساب، مبالغ ثبتشده در دفاتر و اطلاعات موجود در سامانههای سازمان |
قرارداد های منعقد شده با پیمانکاران از یک سو و قرارداد ها/صورتحساب های درآمدی با کارفرمایان و مفاصاحساب های صادره از سوی دیگر؛ ثبت از طریق واکشی سیستمی، ورود دستی یا بارگذاری اکسل | قرارداد ها |
تایید نهایی در سامانه بازرسی دفاتر قانونی تامین اجتماعی
مطابق راهنمای سامانه بازرسی دفاتر بیمه، پس از تکمیل همه فرم ها، کاربر با انتخاب گزینه «تایید نهایی» اطلاعات را «جهت بازرسی» دفاتر قانونی تامین اجتماعی ارسال می کند. پس تایید نهایی صرفا یک دکمه فنی نیست؛ در واقع «تایید نهایی»، مرز میان مرحله آمادهسازی داده و مرحله ورود اطلاعات به فرایند رسیدگی است.
سند آموزشی درباره امکان یا حدود ویرایش پس از تایید نهایی توضیح صریحی ارائه نمی دهد. از منظر مدیریت ریسک، منطقی است پیش از این مرحله یک کنترل نهایی حقوقی-مالی انجام شود، فایلهای بارگذاریشده نسخهبرداری شوند و گزارش تطبیق داخلی تهیه شود تا در صورت بروز اختلاف، دقیقا معلوم باشد چه دادهای، در چه قالبی و با چه مستندی ارسال شده است.
انواع وضعیت در پنل سامانه بازرسی دفاتر قانونی تامین اجتماعی
در پنل کاربری ای که در سند آموزشی نمایش داده شده، برای درخواست ها وضعیت هایی مانند:
- «در حال تکمیل»
- «نیاز به اصلاح»
- «تکمیلشده»
- «مختومه»
- «غیرمحاسباتی»
- و «استنکافشده» پیشبینی شده است.
وجود عنوان «استنکاف شده» در سامانه بازرسی دفاتر قانونی، یک واقعیت فنی و اداری است، اما خود سند آموزشی آثار حقوقی این وضعیت را تعریف نمی کند. از همین رو صرف درج وضعیت «استنکافشده» در داشبورد نباید معادل احراز قطعی تخلف ماده ۱۰۲ قانون تامین اجتماعی، ایجاد خودکار جزای نقدی یا سقوط حق اعتراض تلقی شود؛ برای هر یک از این آثار باید مبنای قانونی، نحوه ابلاغ، رفتار منتسب به کارفرما و تشریفات مقرر، جداگانه احراز شود.
کاربرگ شماره ۱ و ۲ بازرسی دفاتر قانونی تامین اجتماعی
توجه کنید که کاربرگ شماره ۱ و کاربرگ شماره ۲، دو کاربرگ بازرسی دفاتر قانونی تامین اجتماعی هستند. کاربرگ شماره ۱ به منظور ثبت حقوق و مزایایی که لیست آن ها به شعبه تامین اجتماعی ارسال و تعیین تکلیف اقلام ابرازی کارفرما استفاده می شود. پس از ارسال کاربرگ شماره ۱، بازرس بیمه سه نوع اظهار نظر خواهد کرد:
- مطابقت کامل سند با لیست ارسالی
- مبلغ لیست ارسالی بیشتر از سند
- مبلغ لیست ارسالی کمتر از سند
همچنین کاربرگ شماره ۲، جهت ثبت کلیه پرداخت هایی که هنگام ارسال لیست بیمه، به تامین اجتماعی ارسال نشده است و کارفرما بابت آن ها از کسر حق بیمه خودداری کرده است استفاده می شود. به عنوان مثال در قراردادهای پیمانکاری، کارفرما می بایست نسبت به رعایت ماده ۳۸ تامین اجتماعی اقدام کند و پیمانکار را برای دریافت مفاصا حساب تامین اجتماعی مربوط به بیمه قرارداد پیمانکاری اقدام کند. در کاربرگ شماره ۲ اقلام زیر درج می شود:
- حقوق و دستمزد مستقیم ابراز نشده (ستون ۱-۵)
- قراردادهای دستمزدی بدون مفاصا حساب (ستون ۲-۵)
- قراردادهای دستمزد و مصالح (فاقد مفاصاحساب) (ستون ۳-۵)
کاربرگ شماره ۳ بازرسی دفاتر قانونی تامین اجتماعی
یکی از اشتباهات رایج در توضیح حسابرسی بیمهای این است که همه قرارداد های خارج از لیست بیمه در کاربرگ شماره ۲ قرار داده شوند، حال آنکه در مقررات فعلی بازرسی دفاتر قانونی بیمه، باید میان کاربرگ های مختلف تفکیک کرد: کاربرگ شماره ۱ اساسا ناظر به حقوق و مزایایی است که لیست آنها به سازمان ارسال شده؛ کاربرگ شماره ۲ ناظر به اقلام و پرداختهایی است که حسب ماهیت و مقررات باید از حیث شمول یا عدم شمول حق بیمه تعیین تکلیف شوند؛ و در کنار این دو، کاربرگ شماره ۳ نیز جایگاه مستقلی دارد. اصلاحیه سال ۱۴۰۴ مقرر کرده قرارداد های مقاطعهکاری دارای کد و ردیف پیمان که واگذارنده کار تکالیف ماده ۳۸ قانون تامین اجتماعی را رعایت کرده، پس از احراز مشخصات پیمان در همین کاربرگ شماره ۳ طبقه بندی شوند. اگر برای همان ردیف پیمان مفاصا حساب صادر شده باشد و در بازرسی دفاتر قانونی تامین اجتماعی مبلغی مازاد بر مبلغ مبنای مفاصا حساب شناسایی شود، فقط همان مبلغ مازاد حسب ماهیت و مقررات مربوط بررسی و طبقهبندی می شود؛ این تفکیک یکی از مهم ترین ابزار های جلوگیری از مطالبه مضاعف حق بیمه تامین اجتماعی است.
نحوه اعتراض به بازرسی دفاتر قانونی
گزارش بازرسی دفاتر قانونی به خودی خود پایان فرایند حقوقی نیست. پس از محاسبه و ابلاغ بدهی بازرسی دفاتر قانونی، کارفرما می تواند مطابق ماده ۴۲ قانون تامین اجتماعی در مهلت ۳۰ روز از تاریخ ابلاغ بدهی تامین اجتماعی، اعتراض کند و موضوع در هیاتهای تشخیص، مطالبات رسیدگی می شود.
دفاع موثر در پرونده حسابرسی الکترونیکی نیز صرفا با عبارت هایی مانند «این مبلغ مشمول بیمه نیست» شکل نمی گیرد؛ برای هر قلم مورد اعتراض باید ماهیت رویداد مالی و مستند آن مشخص شود: قرارداد، فاکتور، سند حسابداری، صورتوضعیت، مفاصا حساب بیمه، مدارک کارگاه ثابت، مدارک پرداخت، سوابق لیست بیمه یا هر سندی که نشان دهد چرا قلم موردنظر مشمول یا غیر مشمول است. پس از طی مسیر هیاتهای تشخیص مطالبات نیز، آرای مراجع مربوط حسب مقررات قابل شکایت در دیوان عدالت اداری خواهند بود.
همچنین برای کسب اطلاعات بیشتر در زمینه اعتراض به بدهی تامین اجتماعی به صفحه اعتراض به بیمه تامین اجتماعی بیدبرگ مراجعه کنید.
سوالات متداول در زمینه بازرسی دفاتر قانونی تامین اجتماعی
در بازرسی تامین اجتماعی، بازرس تامین اجتماعی به صورت سرزده به کارگاه مراجعه می کند تا از بیمه شدن تمامی پرسنل توسط کارفرما اطمینان حاصل کند.
اما بازرسی دفاتر قانونی توسط تامین اجتماعی فرآیندی است که طبق ماده ۴۷ قانون تامین اجتماعی، کارفرمایان را مکلف می کند که دفاتر قانونی (اسناد حسابداری) و سایر مستندات کارگاه خود، را ظرف مهلت مقرر به موسسه حسابرسی تامین اجتماعی جهت بازرسی و حسابرسی، تحویل دهند.
حسابرسی بیمه تامین اجتماعی، یک اصطلاح نادرست است که برای بازرسی دفاتر قانونی تامین اجتماعی به کار می رود. توجه کنید که اصطلاح قانونی بازرسی دفاتر، «بازرسی دفاتر قانونی موضوع ماده ۴۷ قانون تامین اجتماعی» است. در نتیجه استفاده از اصطلاح حسابرسی بیمه تامین اجتماعی توصیه نمی شود. اما در عمل در بسیاری از اوقات این دو اصطلاح معادل هم دیگر استفاده می شود.
وجود «تعهد نامه ماده ۴۷ قانون تامین اجتماعی» در سامانه به این معنا نیست که هر عبارتی که در فرم الکترونیکی درج شود، مستقلا قدرت ایجاد تعهد قانونی نامحدود برای کارفرما را داشته باشد. اصل تکلیف ارائه اسناد از ماده ۴۷ قانون تامین اجتماعی ناشی می شود و هر شرط یا تعهد اضافی باید از حیث حدود اختیارات سازمان، قوانین بالادستی و بخشنامههای معتبر قابل دفاع باشد. از این رو استفاده از تعبیر کلی «تعهدات فراقانونی»، بدون بررسی بندبهبند متن تعهدنامه، دقیق نیست. اگر نسبت به یکی از شروط تعهدنامه ایراد حقوقی وجود دارد، باید همان شرط مشخص شود و مبنای قانونی ایراد آن بیان شود.
در راهنمای سامانه بازرسی دفاتر قانونی، بارها تصریح شده که تبدیل علامت ساعت شنی به تیک سبز به این معناست که «اطلاعات این فرم از لحاظ سیستمی به درستی تکمیل شده است». پس تیک سبز را نباید تایید ماهوی یا حقوقی اطلاعات دانست؛ این علامت صرفا نشان میدهد الزامات فنی و فیلدهای لازم برای عبور از آن مرحله تکمیل شدهاند.
ممکن است قراردادی از نظر سیستمی کامل ثبت شده باشد، اما طبقهبندی آن از حیث ماده ۳۸ قانون تامین اجتماعی، کارگاه ثابت، ماهیت خرید کالا یا خدمت، کاربرگ ۲ یا ۳ و شمول حق بیمه همچنان محل اختلاف باشد. همین تفکیک میان «صحت سیستمی» و «صحت حقوقی» است که باید در آموزش کارفرمایان برجسته شود.
خیر. عدم همکاری در بازرسی می تواند از حیث اثباتی یا نحوه محاسبه به زیان کارفرما تمام شود، اما نمی توان از آن نتیجه گرفت کارفرمای مستنکف دیگر حق اعتراض ندارد. ماده ۴۲ قانون تامین اجتماعی حق اعتراض به میزان حق بیمه و خسارات تعیینشده را بهصراحت پیشبینی کرده است.
سازمان تامین اجتماعی اعلام کرده سامانه جدید از خدمات الکترونیکی و ابزارهای هوشمند مبتنی بر هوش مصنوعی استفاده خواهد کرد. از نظر عملی، این تحول می تواند تطبیق حجم بیشتری از اطلاعات، شناسایی مغایرتها، بررسی روابط میان پرداختها و قراردادها، کنترل سوابق کارگاه و تحلیل دادههای دفاتر را تسهیل کند. اما یک اصل حقوقی همچنان ثابت است: خروجی الگوریتم یا سامانه جایگزین قانون نیست.
اگر سامانه، پرداختی را «پرریسک»، «مشکوک» یا احتمالا «مشمول» شناسایی کند، برای ایجاد مطالبه باز هم باید ماهیت واقعی همان پرداخت با قانون، بخشنامههای معتبر و اسناد پرونده تطبیق داده شود. هوشمندسازی ابزار تشخیص و رسیدگی است، نه منبع ایجاد حق بیمه.
در خصوص شرکت های بخش خصوصی، بخشنامه تنقیح بازرسی دفاتر قانونی، مقرر کرده است که درخواست بازرسی دفاتر قانونی، با رعایت مصوبه ستاد فرماندهی اقتصاد مقاومتی، اصولا از آخرین سال مالی صادر شود؛ هرچند مقررات برای برخی شرایط، موارد استثنایی نیز پیش بینی کرده است.
بنابراین این تصور که تامین اجتماعی در همه موارد می تواند بدون محدودیت تمام سنوات گذشته را بازرسی کند، صحیح نیست. در مقابل، کارفرما نیز نباید تصور کند امتناع از ارائه دفاتر یا عدم همکاری باعث میشود تامین اجتماعی از رسیدگی منصرف شود؛ مقررات برای دفاتر سفید، عدم ارائه اسناد، عدم امکان رسیدگی و وضعیتهای مشابه، آثار و روشهای جایگزین رسیدگی پیشبینی کردهاند.
اینجا باید سه اثر حقوقی عدم ارائه دفاتر قانونی توسط کارفرما به تامین اجتماعی را از هم جدا کرد:
- اثر نخست، اثر حسابرسی و مطالباتی است: اگر دفاتر یا اسناد لازم به تامین اجتماعی ارائه نشود و امکان رسیدگی عادی وجود نداشته باشد، حسب وضعیت پرونده ممکن است گزارش عدم همکاری یا عدم امکان رسیدگی تنظیم شود و تامین اجتماعی با رعایت مقررات مربوط از سایر اسناد و روشهای قانونی برای تعیین حق بیمه استفاده کند.
- اثر دوم، اثر اثباتی است: کارفرمایی که اسناد موثر در تشخیص ماهیت پرداخت را در مرحله رسیدگی ارائه نکند، ممکن است در اثبات غیر مشمول بیمه بودن برخی اقلام با دشواری بیشتری رو به رو شود؛ هرچند بخشنامه بازرسی تصریح کرده اسنادی که پس از تکمیل گزارش ارائه می شوند نیز حسب مقررات می توانند در اختیار مراجع رسیدگی، از جمله هیات های تشخیص مطالبات، قرار گیرند.
- اثر سوم، ضمانت اجرای ماده ۱۰۲ قانون تامین اجتماعی است: این ماده مقرر کرده اگر کارفرما یا نماینده او از اقدامات بازرس تامین اجتماعی جلوگیری کند یا از ارائه دفاتر و مدارک یا تسلیم رونوشت یا تصویر آن ها خودداری کند، حسب شرایط مقرر ممکن است به جزای نقدی ۳٬۳۰۰٫۰۰۰ تا ۶۶٬۰۰۰٬۰۰۰ ریال، محکوم شود. این جزای نقدی را نباید با «بدهی حق بیمه» یا «جریمه تاخیر پرداخت حق بیمه» یکی دانست؛ ماده ۱۰۲ قانون تامین اجتماعی ماهیتی کیفری دارد و عبارت «محکوم خواهد شد» در متن آن به کار رفته است.
از منظر حقوقی، خیر. تبدیل اسناد کاغذی به داده الکترونیکی، استفاده از هوش مصنوعی یا تجمیع اطلاعات در یک سامانه نمی تواند حدود صلاحیت تامین اجتماعی را تغییر دهد.
بازرس و سامانه باید همان قواعدی را رعایت کنند که در رسیدگی سنتی لازمالرعایه بوده است: تشخیص ماهیت واقعی پرداخت، رعایت اقلام مشمول و غیرمشمول، مقررات مواد ۳۸، ۳۹، ۴۰، ۴۱ و۴۷ قانون تامین اجتماعی، بخشنامه بازرسی دفاتر، بخشنامه مقاطعه کاران، اصلاحات بعدی و آرای لازم الاتباع قضایی. به بیان کوتاه: سامانه می تواند «روش کشف» را تغییر دهد، اما نمی تواند «حکم قانون» را تغییر دهد.
الکترونیکیشدن بازرسی دفاتر قانونی بیمه را نباید صرفا تبدیل «کاغذ به فایل» دانست. در روش سنتی، بخش مهمی از فرایند پس از مراجعه بازرس و بررسی مستقیم اسناد آغاز می شد؛ در ساختار جدید، داده ای که خودِ کارفرما بارگذاری می کند، نقطه آغاز تحلیل سیستم و رسیدگی خواهد بود. به همین دلیل، کیفیت ثبت و طبقهبندی دادهها اهمیت بیشتری پیدا کرده است.
از سوی دیگر، امکان تحلیل ماشینی حجم بزرگی از داده ها می تواند مغایرت هایی را که در رسیدگی سنتی کمتر دیده می شد، آشکار کند؛ همین ویژگی لزوم کنترل حقوقی و بیمهای اطلاعات پیش از بارگذاری را افزایش می دهد.
اما روی دیگر ماجرا هم مهم است: هوشمند سازی باید اعمال سلیقه را کاهش دهد، نه اینکه نتیجه الگوریتم را به یک «فرض غیرقابل اعتراض» تبدیل کند. هر مطالبه در نهایت باید بر قانون، مستندات پرونده و ماهیت واقعی رویداد مالی استوار باشد.
سوالات دیگر در مورد بازرسی دفاتر قانونی تامین اجتماعی
چنانچه در رابطه با بازرسی دفاتر قانونی تامین اجتماعی یا قوانین آن سوال دیگری دارید، میتوانید با دریافت مشاوره تلفنی از متخصصین بیدبرگ اقدام کنید. متخصصین بیدبرگ با سال ها تجربه، مورد شما را با حوصله کامل به صورت دقیق بررسی می کنند و مواردی که در مورد بازرسی دفاتر قانونی تامین اجتماعی ممکن است برای شما مشکل ایجاد کند را به شما گوشزد می کنند و راهکارهای تخصصی ارائه می کنند.


دیدگاه ها
ناشناس در 1405/07/12 گفت:
اخیرا پیامکی با متن زیر را از تامین اجتماعی دریافت کرده ام، حالا باید چه کاری انجام بدهم؟
«کارفرمای محترم کارگاه شماره ۰۳۷... با شناسه ملی/کد ملی
درخواست بازرسی دفاتر قانونی/مالی دوره مالی منتهی به پایان سال ۱۴۰۴ (دوره مالی از ۱۴۰۴/۰۱/۰۱ لغایت ۱۴۰۴/۱۲/۲۹) در پنل کاربری شما در سامانه سازمان به آدرس ES.TAMIN.IR نیازمند تکمیل و ارسال اطلاعات در اجرای ماده ۴۷ قانون تامین اجتماعی میباشد. بدیهی است در صورت عدم همکاری سازمان مطابق با قانون تامین اجتماعی اقدام خواهد نمود.»
خاطرنشان میگردد در صورت عدم تکمیل اطلاعات تا تاریخ ۱۴۰۵/۰۷/۳۰ سازمان مطابق با قانون مذکور اقدام خواهد نمود.
پویان در 1405/07/12 گفت:
سازمان تامین اجتماعی با فرستادن پیامکی با متن فوق از کارفرما می خواهد که اطلاعات مورد نیاز در زمینه بازرسی دفاتر قانونی را در سایت تامین اجتماعی ارسال کند. برای آشنایی با فرایند ثبت اطلاعات برای بازرسی دفاتر قانونی تامین اجتماعی، به بخش ثبت اطلاعات کارگاه جهت انجام بازرسی از دفاتر قانونی مراجعه کنید.
محمد در 1405/07/08 گفت:
جهت ثبت اعتراض به حسابرسی دفاتر قانونی در کدام قسمت سایت ای سرویس ثبت اعتراض انجام میشه؟
حمید در 1405/07/09 گفت:
بعد از اینکه حسابرسی بیمه انجام شد و برگ تشخیص بدهی براتون صادر شد، می تونید نسبت به اعتراض به بازرسی دفاتر قانونی اقدام کنید. برای کسب اطلاعات بیشتر به صفحه نحوه اعتراض به بدهی تامین اجتماعی بیدبرگ مراجعه کنید.
محمدی در 1405/06/28 گفت:
اگر برامون درخواست ثبت اطلاعات کارگاه جهت انجام بازرسی بیمه از دفاتر قانونی ظرف ۲۰ روز ارسال کنید آمده باشد و ما ندیده باشیم بعدش پیامک به منظور جلو گیری از درج گزارش عدم همکاری ظرف پنج روز اطلاعات را بفرستید و این تایم هم گذشته باشد و ما ندیده باشیم میتونیم بعد از گذشت تاریخش ارسال کنیم؟
حمید در 1405/06/28 گفت:
در این حالت، وضعیت همکاری کارفرما به وضعیت استنکاف از بازرسی دفاتر بیمه تغییر می کند و اغلب دسترسی درج اطلاعات در سامانه بسته می شود. (در قسمت عملیات، تنها گزینه ی فرم گزارش اطلاعات اولیه باز می ماند) اما حتی اگر کماکان دسترسی برای درج اطلاعات دارید، حتما قبل از آن با شعبه و قسمت مربوطه هماهنگی به عمل بیاورید و سپس اطلاعات را درج کنید. زیرا اغلب در شرایطی که پرونده به وضعیت استنکاف تغییر کند، حتی در صورت ارسال اطلاعات، سازمان ترتیب اثر نمی دهد و برای اقدامات قانونی بعدی و جرائم مربوطه اقدام می نماید. پس حتما برای جلوگیری از هرگونه جریمه بیمه، موضوع را حضوری به صورت کتبی طی نامه به شعبه تامین اجتماعی اطلاع دهید. در نامه می تونید ذکر کنید که آمادگی بازرسی دفاتر و هماهنگی لازم رو دارید.
دیدگاه خود را ثبت کنید